Mendoza, de de

Mendoza, de de
Tras dos años de fuerte suba, el índice de incumplimiento en los bancos descendió al 12,6 por ciento en septiembre.
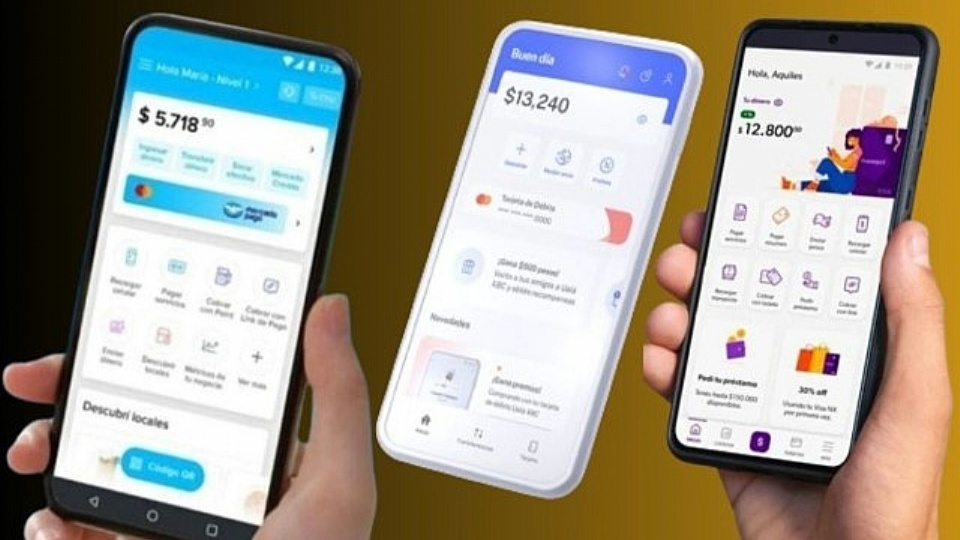
Tras dos años de marcada escalada y picos históricos, la morosidad de las familias en sus compromisos con los bancos comenzó a mostrar un descenso en septiembre, ubicándose en el 12,6 por ciento. No obstante, el alivio no se refleja de la misma manera en todo el sistema financiero, ya que en las billeteras virtuales y otras entidades no financieras los créditos atrasados continuaron trepando y se acercan al 30 por ciento, según los datos de la Central de Deudores del Banco Central.
El contraste entre ambos sectores responde a diversos factores, entre ellos las normativas del BCRA que obligan a los bancos tradicionales a dar de baja de sus balances los créditos irrecuperables con más de un año de demora, una exigencia que no rige para el segmento fintech. A su vez, informes privados advierten que parte de la mejora bancaria responde a cuestiones contables, como la depuración de carteras o la venta de deudas críticas a fideicomisos.
La situación refleja la tensión que atraviesan los presupuestos hogareños frente a la pérdida de poder adquisitivo. Recientes relevamientos señalan que casi el 68 por ciento de los argentinos se queda sin ingresos antes del 20 de cada mes, y seis de cada diez personas debieron tomar deuda en el último semestre principalmente para cubrir necesidades elementales como alimentos, salud y servicios.
En este escenario, los préstamos personales alcanzaron una morosidad del 17 por ciento y las tarjetas de crédito llegaron al 12,2 por ciento. Mientras las entidades bancarias restringieron el acceso al consumo, las billeteras virtuales ampliaron su universo de usuarios y sufrieron un fuerte incremento en el atraso de aquellos clientes que operan de manera exclusiva con estas plataformas.